变卖工厂拉开大众集团变革序幕 目标5年将利润率拉回9%
分类: 汽车作品 发布时间: 2026-09-18 11:50:31 浏览: 24 次
9月7日,大众宣布与以色列奥雷利乌斯资本达成协议,拟出售奥斯纳布吕克工厂。这座曾为大众生产过约250万辆汽车的基地,将在2027年结束汽车生产,并转向防务装备相关业务,同时约400个岗位将退出原有体系。
乍看之下,这像是大众在经营压力下的无奈割舍;然而事实是,这并非一次简单的工厂售卖,而是大众开始自救、拉开更大范围变革的序幕。
9月3日,大众通过《2030年未来规划》,明确了其转型计划。从砍产能、削岗位,到压缩车型、减少复杂度,大众试图一点点拆掉过去那个庞大而沉重的体系,把资源投入集中到更有价值的业务上。而所有这些动作,最终都指向一个核心目标——到2030年将营业利润率提升至9%。
据大众集团财务主管罗尔夫·沃勒介绍,汽车行业平均资本成本大约为8%至10%,若车企长期低于资本成本,就无法持续创造价值,还可能侵蚀公司的资产基础。因此,对今天的大众来说,9%并非“加分项”,而是一道必须守住的生存底线。
当下,汽车行业及其市场正在经历迄今最快速、最根本的变化。在全球汽车产业全面承压的状况下,大众没有选择被动等待市场回暖,而是将主动权握在自己手中,将压力转化为具体的“减法清单”,重塑自身结构。正如大众汽车集团CEO奥利弗·布鲁姆所言:“我们现在又回到了成功塑造自己命运的位置”,而集团的目标只有一个,就是“让集团更加强大、更加成功、更加面向未来”。
大众此次重组,并不只是一次简单的战略“瘦身”,还有对整个经营体系的深度重构。而9%,是大众这场转型必须交出的一份关键答卷。
01 9%为何重要
要理解大众为何在此时选择极其激烈的重组,必须先看清它的市场与财务现状。
当前,大众原有的经营平衡正在被打破。在中国,市场份额下滑叠加单车利润承压,曾经重要的利润来源正在迅速减弱;在欧洲,长期积累的产能过剩、高昂的人工与制造成本,又让大众很难在电动化转型中轻装上阵;在全球,美国关税、地缘政治以及持续的价格竞争,则进一步压缩了利润空间。大众面临的,是一个互相咬合、持续收紧的局势。
这种外部压力直观地反映在了财务账本上。2022年以来,大众盈利能力持续承压,集团营业利润率一路滑坡至2025年的2.8%。2026年上半年已跌至3.8%的危险位置,低于同期其他汽车集团4.1%的平均水平。从2026年上半年的财报数据来看,中国合资公司利润同比下降63.6%,集团前沿技术仍在失血,CARIAD软件与电池部门上半年合计亏损超13亿欧元。而汽车业务看似转正的31.66亿欧元净现金流,很大程度上也是靠压缩研发与固定资产投资硬挤出来的,并非经营性的实质改善。
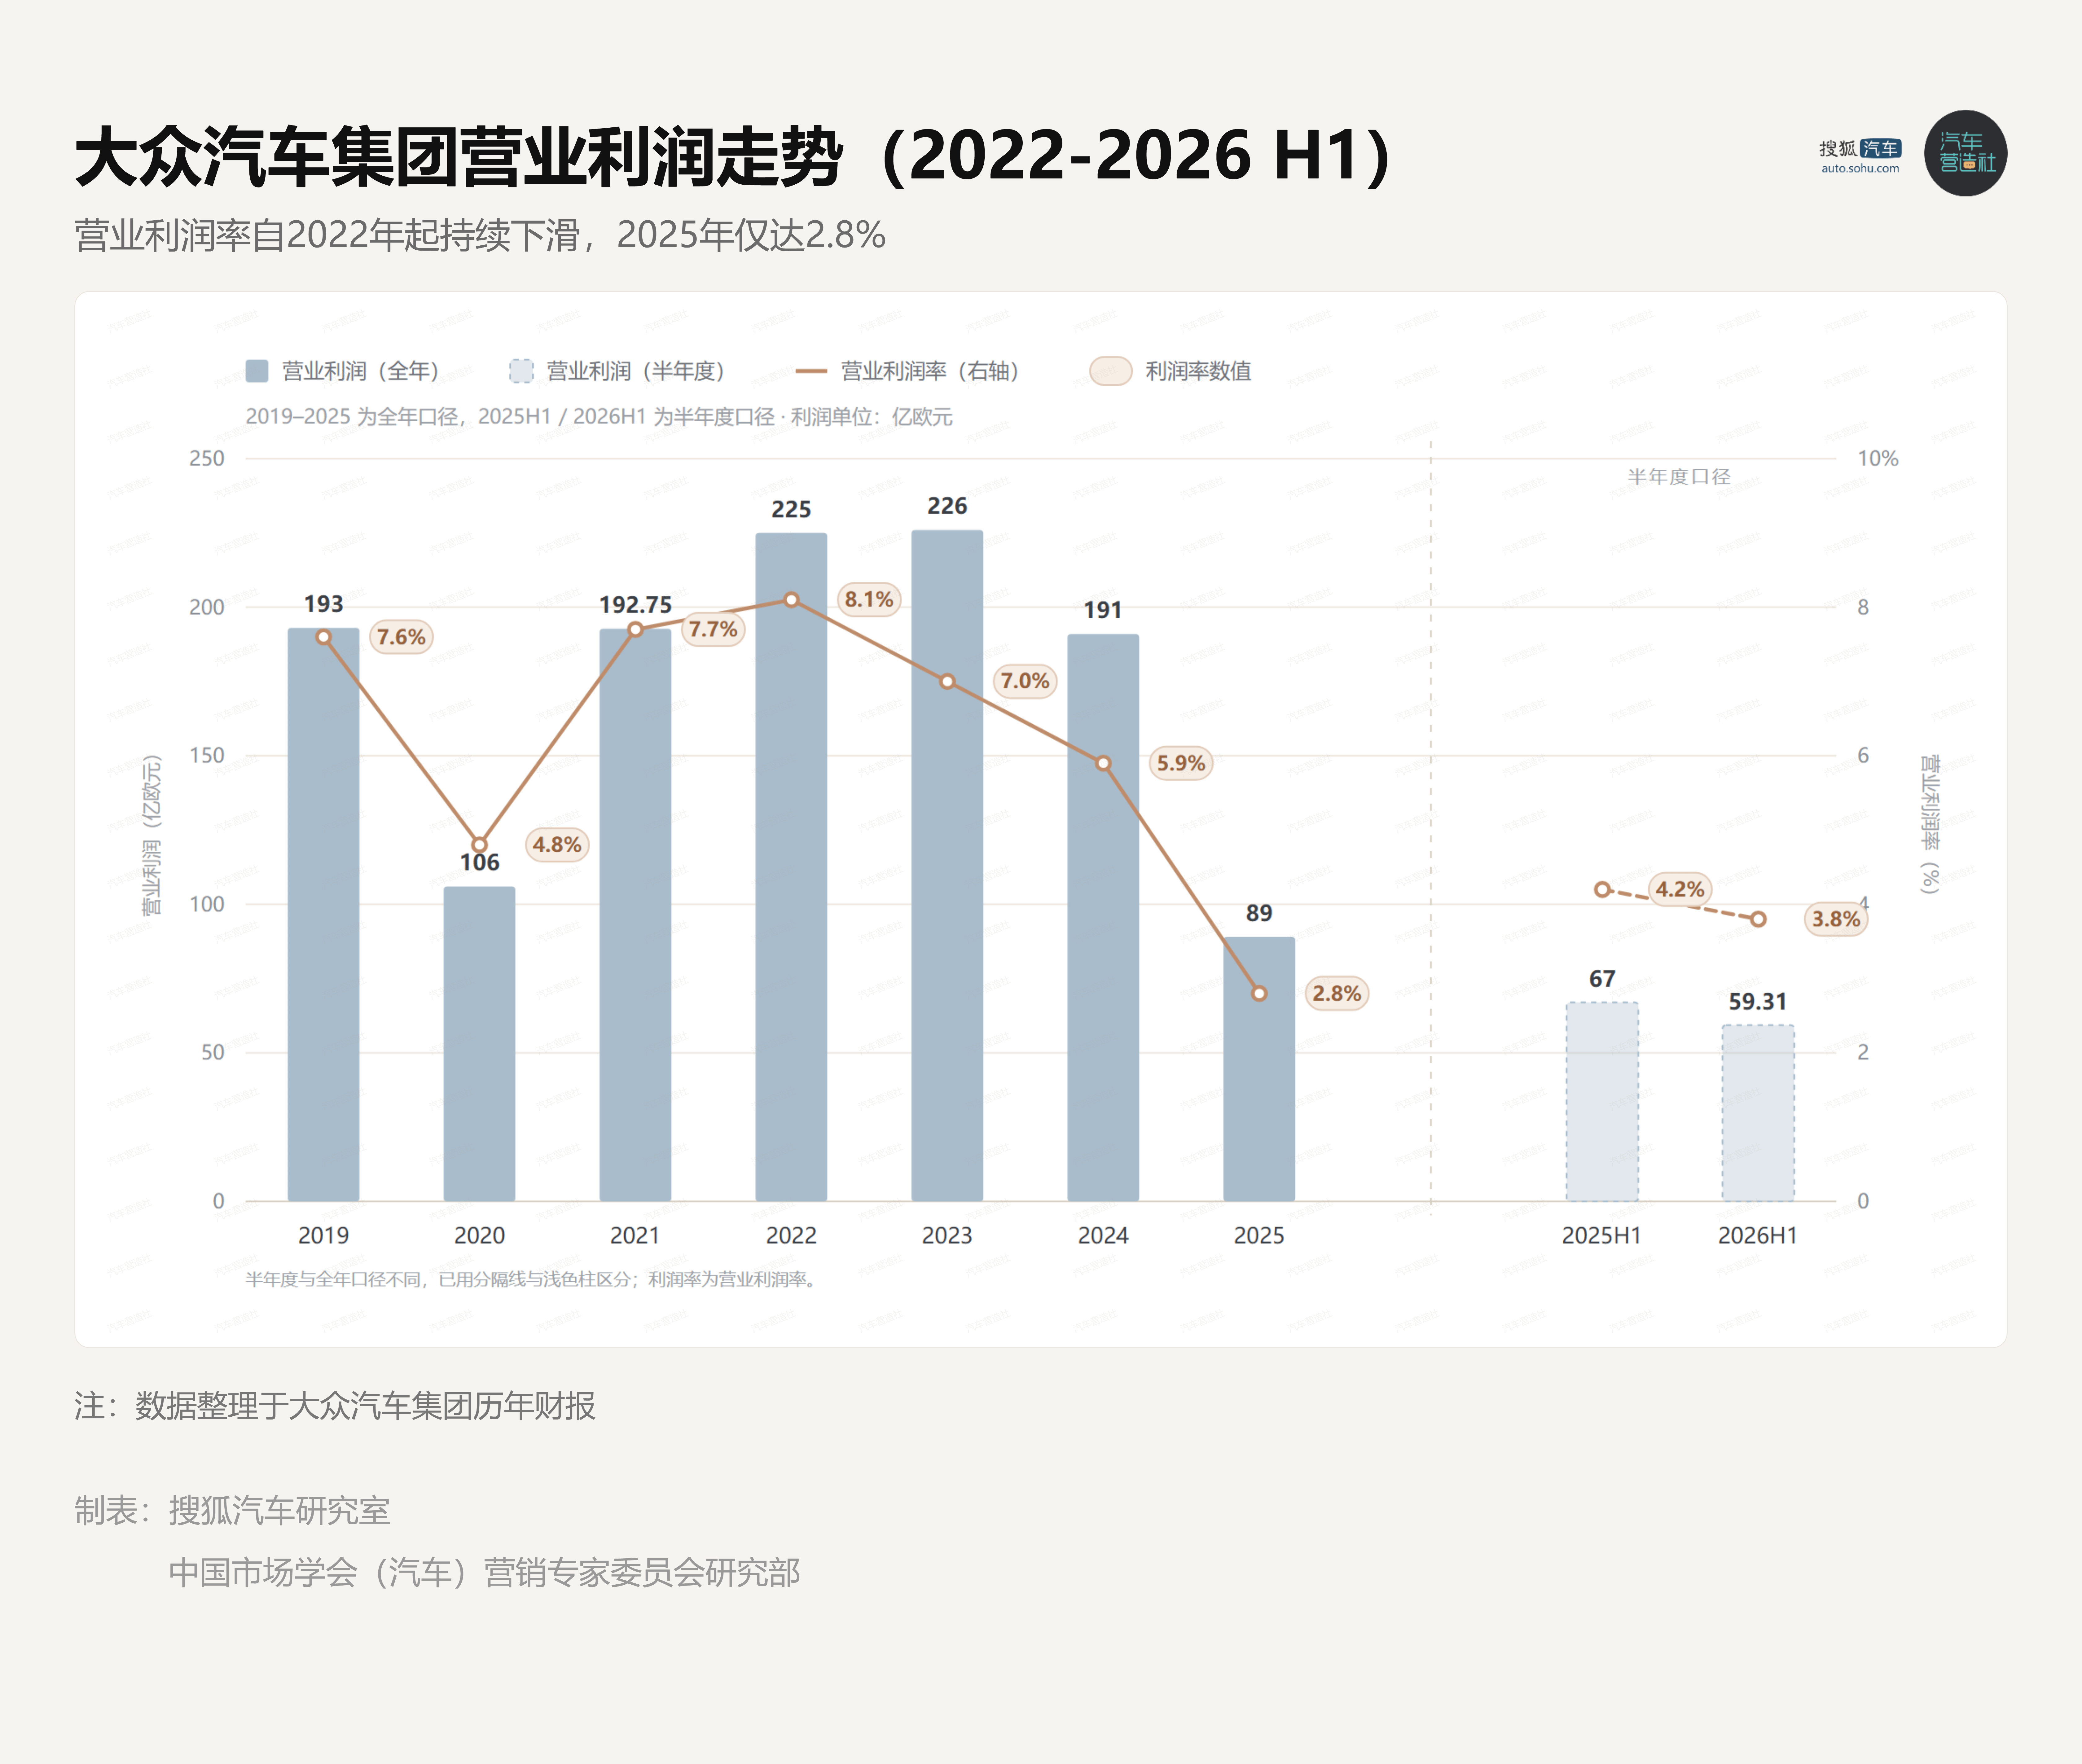
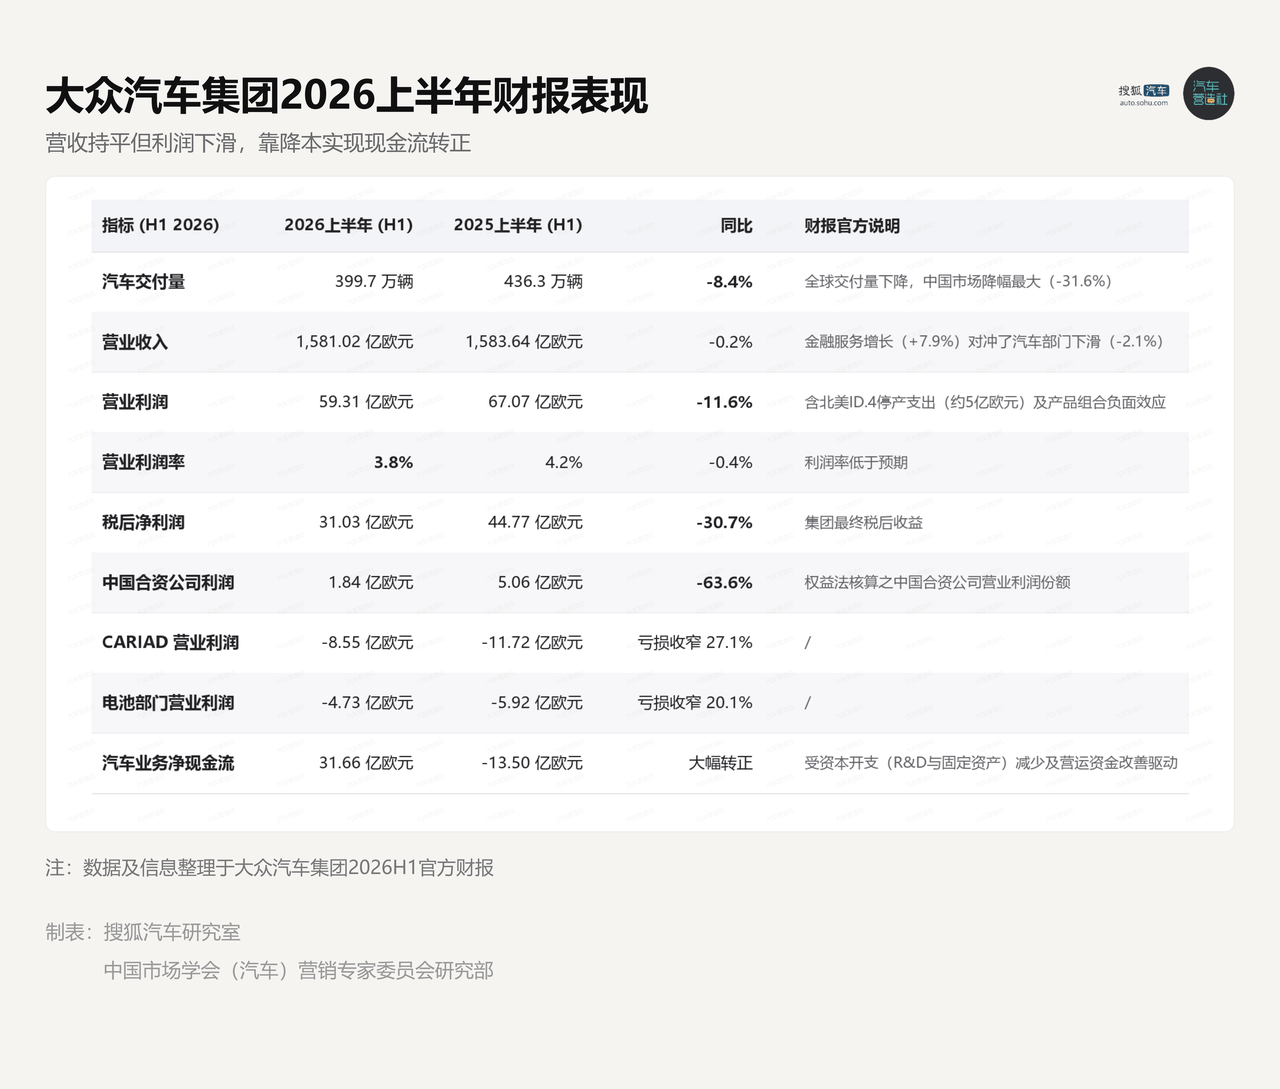
从企业的角度来讲,营业利润率能够衡量公司的运营盈利能力,并体现其商业模式的可持续性和可行性。3.8%的营业利润率,意味着即便大众还在赚钱,也赚得并不从容。在四面受制的处境下,3.8%的微薄空间极易被外部波动瞬间吃光。因此,9%对大众而言,并不是一个单纯追求高回报的财务野心,而是企业维持长期经营、抵御市场风险并持续投资未来应有的生存底线。只有回到水平线上利润空间,才能为大众提供一层应对不可预见事件的必要缓冲,并增强集团的韧性。
对于这场困局,管理层有着极其深刻的洞察。大众汽车集团管理董事会主席奥博穆在员工大会上坦言:“大众目前的处境已经不只是严峻,而是极其严峻。”高层已不再把当前困境视为短期的周期性波动,而是承认它是一场长期的结构性危机,寻找转型方法。大众汽车集团CFO沃勒也明确表示:“小幅改进不足以实现目标,大众需要进行意义深远的结构性变革”。
按照大众最新规划,在全球年销量约900万辆的基础上,2030年9%的营业利润率对应着约310亿欧元的营业利润。而9%也并非一个完全脱离大众自身历史水平的硬指标:2021年,大众集团调整后营业利润率曾达到8%;2026年上半年,集团旗下斯柯达营业利润率也达到了8.5%;同时,大众长期将9%作为内部业务单元和产品线最低投资回报率(ROI)的重要门槛。大众今天要做的是重新把自己拉回原本的位置,坐回汽车行业的“主桌”——先活下来、重获资本市场信任,才能有底气继续投入下一轮竞争。
9%不只是一个财务数字,它意味着大众需要重新建立与其规模、资本投入和未来投资需求相匹配的盈利能力。能否在这个过程中重新找到自己的位置,才是大众这场转型新阶段的真正命题。
02 从“切脂肪”到“动骨头”
大众并不是到了2026年才开始意识到问题。从2024年起,一轮又一轮的降本、裁员与产能压缩就已在狼堡轮番上演。
过去,大众可以容忍一款车销量一般或一个工厂利用率不高,因为这些成本最终可以被庞大的销量和多品牌体系摊薄。但今天,那些“不影响大局”的因素逐渐变成了利润表上的窟窿。于是,为了应对这场内外夹击的结构性危机,大众下定决心打破旧有惯性,将转型进一步推向决定企业长期形态的组织架构与资本配置深水区,重新构建规模、产品、成本与资本的底层逻辑。
大众正在将这场自救手术从“切脂肪”转向“动骨头”。而这场“动骨头”的核心,就是围绕9%的利润率目标,把过去庞大的体系重新算一遍。
第一,是降低盈亏平衡点,重新匹配产能与市场需求。
大众财务负责人沃勒曾提出:大众不能单纯依靠增长改善回报率,更现实的方向是大幅降低盈亏平衡点,目标降至800万辆以下。在大众的重构规划中,全球年销量基准被重新锚定在900万辆,相比疫情前1200万辆的产能设计出现了实质性退守。过去两年,大众已在全球削减约200万辆过剩产能,中国还将进一步削减约50万辆,欧洲仍有超过50万辆的过剩产能需要调整。
这也改变了工厂资源配置的标准。大众开始重新计算什么产能值得留下、在哪里生产更划算。埃姆登、茨维考、汉诺威和内卡苏尔姆等工厂,按目前规划无法保证在2031-2034年间分阶段实现具有竞争力的产能利用。目前大众尚未决定关闭其中任何一家,监事会正在评估这些工厂的其他用途,,避免资产贬值拖累整体回报率。
第二,缩短管理决策链条,优化组织结构与人力成本。
规模压下来之后,人员和组织自然也要跟着改变。《2030年未来规划》提《2030年未来规划》提出,集团范围内还需要进一步调整约5万个岗位;叠加2024年以来已经达成的约5万个岗位调整,整体涉及规模约10万人。其中管理岗位计划减少约5500个,管理费用到2030年计划削减20%(减少约110亿欧元,控制在约370亿欧元)。
为了推进这一调整,大众打破了1994年签署的“直至2029年不进行强制裁员”的协定,重塑了管理层与工会的沟通框架。对于大众而言,这不只是减少员工数量,更重要的是缩短决策链条、降低组织复杂度,把长期累积的管理成本压下来,并提高跨品牌协同和决策效率。
然而,单靠组织层面的瘦身并不足以挤干所有冗余,要让成本结构彻底改观,必须将“去复杂化”延伸至产品的研发源头。
第三,精简车型与配置组合,将成本控制前置到产品概念阶段。
大众目前旗下品牌合计约有150款车型,到2035年计划精简约50%,保留约75款车型;配置复杂度则计划降低约75%。减少品牌和细分市场之间的产品重叠,并不是简单减少消费者选择,而是让每一款留下来的车型获得更大的销量规模,同时减少研发、采购、生产和售后环节的大量重复投入。
以座椅为例,全集团庞杂的2300至2600种座椅型号将统一压缩至约100种。这种简化不仅能让消费者的选择更加精炼,更是通过零部件的高度通用化提升采购规模与生产标准化,从而直接压低单车成本。为此,大众连“怎么花钱”也开始往前移。集团将采购部门的工作大幅前移,采购、工程、财务与销售在产品概念阶段即共同参与“价值工程”决策,从源头避免冗余设计。
第四,是重新分配资本,把省下来的钱投向真正需要的地方。
大众计划在2027年至2031年的五年间投入1350亿欧元用于资本投资和研发,较此前规划周期减少约25%。但这并不意味着全面收缩,而是意味着投资标准正在发生变化:平台、电子电气架构、软件和驾驶辅助等技术减少重复开发,将有限资源精准投向高回报、高需求的核心细分市场。
区域市场也在按照这一逻辑重新调整。北美将更多聚焦中大型SUV、皮卡等高需求、高利润细分市场;中国继续推进本地化研发和产品策略,并将相关能力向“全球南方”等市场延伸。
大众需要的,并不是把所有投入都压低,而是让有限的资本更多进入能够形成销量、利润和技术竞争力的领域,重新提高每一笔资本的回报要求。最重要的是,这些具体的经营动作,最终都指向9%的盈利目标。
从产能退守、组织瘦身,到产品去复杂化与资本重新配置,大众正在通过这一系列深层次的“减法”,试图将庞大的体系重新拉回高效运转的轨道。
03 “瘦下来”还不够
单向的成本削减,无法直接转化为企业的自然复苏。“到2030年实现9%的营业利润率”不仅是一个财务指标,更是大众保障自身稳健运营、持续投入未来的底线。而在守住9%之后,真正的增长动能才是决定其能否在下一轮竞争中立足的关键。
因此,接下来对于大众的发展轨迹,至少有两个维度的变化值得持续观察。
第一个是旧体系退出的速度——也就是“减法”的效果。裁员可以降低成本,关厂可以削减固定费用,砍车型可以减少研发和供应链复杂度,但这些措施本身并不会让消费者重新购买大众的电动车,也不会自动让软件业务变得更强。减得不够快,旧体系会继续吞噬利润;减得太狠,又可能把转型所需要的人才、技术和制造能力一起削掉。真正需要关注的是,过剩产能能否真正如期退出?庞杂的车型和产品线能否切实降低复杂度?德国工厂最后会保留哪些生产能力?这些“做减法”的举措,决定了大众的成本端能否重新降至具有全球竞争力的水位线。
第二个是新体系形成的速度——也就是“加法”的效果。
中国市场尤其重要。大众正试图将中国从单纯的“销量池”转型为本地研发与技术协同中心,通过与小鹏等本土合作伙伴的绑定缩短开发周期,并集中推出专为中国消费者打造的新车型。如果“在中国、为中国”的模式顺利跑通,大众不仅能稳住销量基本盘,更能够吸收中国成熟产业链的高效率与智能化降本能力;反之,若新产品无法有效突破本土新势力的重围,研发投入的边际效应则会受到挑战。
北美则承担着不同的任务。在全球市场格局调整的背景下,北美被大众赋予了提供高毛利支撑的重要角色。中国市场难以继续承担过去那种高速增长的角色之后,大众必须寻找新的利润支点。此次规划明确提出要强化北美更具盈利能力的细分市场,加快皮卡、混动等贴合当地消费习惯的产品布局。大众在此的目标不再是盲目追求规模扩张,而是通过优化高毛利产品结构,为集团整体的财务状况提供直接支持。
换句话说,9%的前半程是做减法,后半程则要证明这些减法是否为增长腾出了空间。这也是这场重组真正值得观察的地方:大众能否用更低的成本、更简单的产品体系和更集中的资本投入,换来更有竞争力的产品、更稳定的市场份额和更健康的利润结构。大众最终要交出的,也就不只是一个9%的数字,而是一套能够持续产生应有回报的经营模式。
从创造销量的甲壳虫神话,到高尔夫定义两厢车标准,大众的传奇历史始终建立在为大众提供可靠、普适的出行工具之上。在历史的进程中,这一次的挑战显然前所未有:裁员和减产能切除冗余的“脂肪”,却无法凭空重构智能电动时代的底层“基因”。
产能严重过剩,行业红利消退,车企集体开启自救模式——这不是大众一家的困境,而是整个欧洲传统汽车工业在面对产业重构时的集体缩影。不可否认的是,在这场全行业共同面对的产业阵痛中,大众做出了极具勇气的自救表率。
对于大众这个庞大的汽车帝国而言,旧体系的崩解已经开始,而新的大幕,正在徐徐拉开。